国家能源局综合司关于公开征求《电力并网运行管理规定》(征求意见稿)意见的通知
“到2030年,绿色低碳的电力供给格局基本形成,非化石能源发电量占比达到50%;初步建成安全可靠、绿色低碳、坚强韧性、智能灵活的新型电网,资源配置平台作用和服务功能充分发挥,实现28亿千瓦以上新能源高水平消纳。”这是《新型电力系统建设“十五五”规划》为未来五年新型电力系统建设描绘的蓝图。
从当前数据看,绿电装机历史性登顶、系统运行逻辑深层转型、调节能力与市场机制协同提速,中国电力系统建设正沿着规划确定的方向稳步推进。
核心结论
1.绿电装机主体地位历史性确立。2025年全国发电装机容量38.9亿千瓦,同比增长16.1%。风电、太阳能发电装机合计占比达47.3%,历史性超过火电。截至今年7月底,全国光伏发电装机容量达到12.86亿千瓦,首次超过煤电装机容量,成为我国装机规模最大的电源品类。
2.电力系统正从“电量平衡”向“容量平衡”转型。2025年全国6000千瓦及以上电厂发电设备平均利用小时数为3119小时,同比减少312小时。火电发电量同比下降0.7%,为十年来首次下降。这一结构性变化反映的是新能源大规模接入后电力系统运行逻辑的深层转变。
3.调节能力建设按下“加速键”。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。容量电价机制将煤电固定成本回收比例提升至不低于50%,并首次将电网侧独立新型储能纳入补偿范围。
4.市场化改革进入“深水区”。全国已有多个地区电力现货市场转入正式运行。绿证交易规模持续扩大,市场交易电量占比目标提升至70%。
一、绿电主体地位确立:从“补充电源”到“主体电源”的质变
绿电完成了从“补充电源”向“主体电源”的身份转换。这一转换的核心标志是:光伏装机首次超过煤电,风光装机占比接近半数。
从装机结构看,2025年风电、太阳能发电累计并网装机达到18.42亿千瓦,占比达到47.3%,历史性超过火电。
图1:2025年全国发电装机容量结构
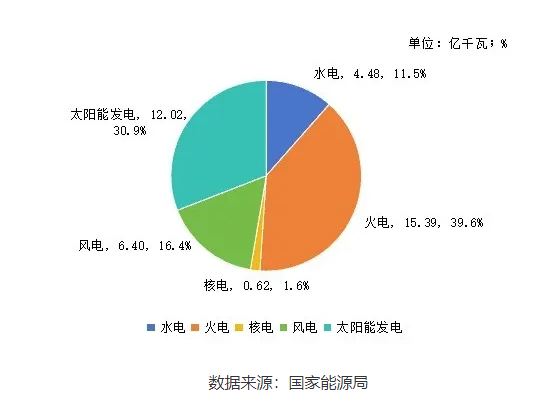
从发电量看,2025年全国风光发电量达到2.3万亿千瓦时,占发电量比重达到22%。
图2:2025年各类电源发电量分布
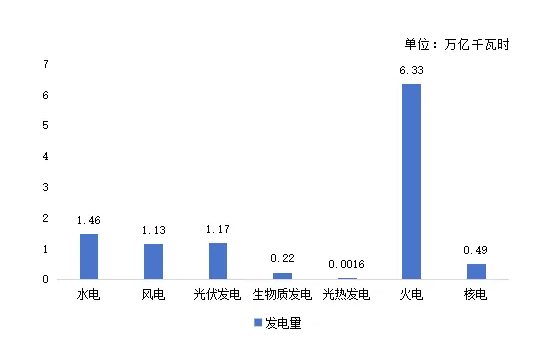
数据来源:国家能源局
从利用小时数看,火电同比下降232小时,风电下降148小时,光伏下降113小时。水电因来水好转微增12小时,核电则因基荷属性提高126小时。
图3:2025年各类型电源利用小时数及同比变化
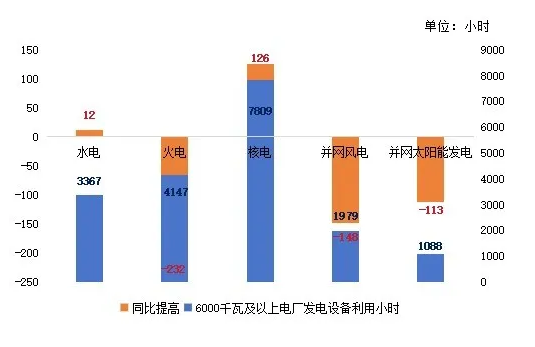
数据来源:中国电力企业联合会
二、运行逻辑转变:从“电量平衡”到“容量平衡”的深层重构
系统运行逻辑发生了本质性转变——从追求“发了多少电”转向保障“系统能否可靠运行”。
2025年全国6000千瓦及以上电厂发电设备平均利用小时3119小时,同比降低312小时。
图4:2014-2025年全国发电设备平均利用小时数变化趋势
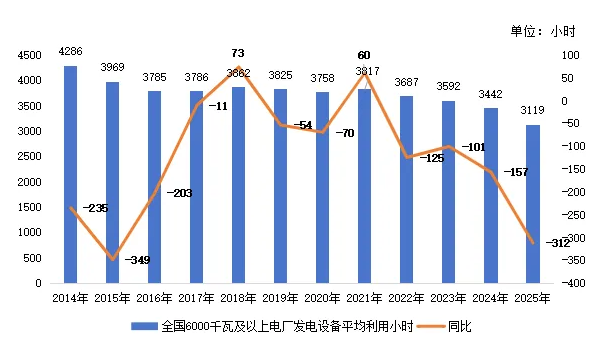
数据来源:中国电力企业联合会
新能源的间歇性、波动性决定了其利用小时数天然低于传统电源。当新能源装机占比接近半数时,全口径平均利用小时数相应调整,是结构转型的正常表现。关键在于:系统是否具备足够的调节能力,来保障高比例新能源接入下的供电可靠性。
三、火电功能转换:从“主力出力”到“调节保障”的制度落地
火电的功能定位转换获得了制度性保障——容量电价机制正式建立,使火电从“卖电量”转向“卖容量+卖调节”有了可操作的商业逻辑。
2026年上半年,全国煤电发电量占总发电量比重降至49.7%,首次跌破50%。这一标志性变化反映的是新能源大规模接入后电力系统运行逻辑的深层转变。
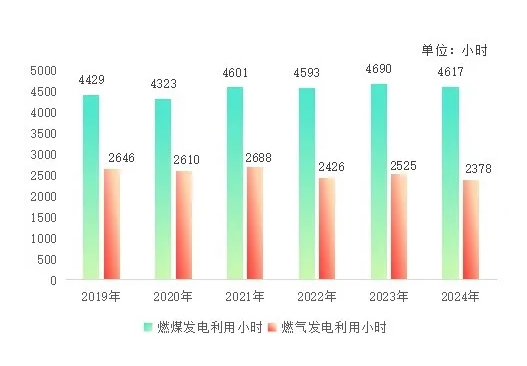
图5:2019-2024年煤电与气电利用小时数对比
数据来源:中国电力企业联合会
制度层面的突破来自《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号)。该通知首次以“调节性电源”为实施对象,对容量电价机制做了系统设计,将煤电容量电价覆盖固定成本的比例由目前多数地区的30%左右提高至不低于50%,并将实施范围扩展至气电、电网侧新型储能。
火电功能转换不再只是“政策导向”,而是有了可操作的商业模型。容量电价机制使火电的“待命价值”和“调节价值”获得了制度性定价。这是制度层面对火电功能转换的关键确认。
四、调节能力提速:新型储能成为第一大调节性资源
新型储能完成了从“试点示范”到“系统支撑”的角色升级,已成为电力系统重要的调节性资源。容量补偿机制为其提供了制度认可。
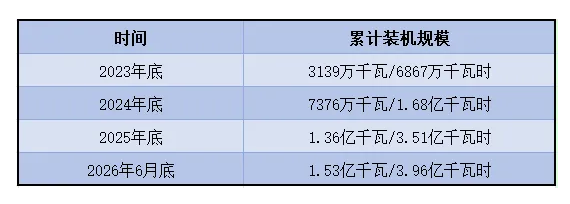
新型储能跨越式发展。截至2026年6月底,全国已建成投运新型储能装机规模达1.53亿千瓦/3.96亿千瓦时,同比增长61%。从“十四五”初期的300万千瓦到如今的1.53亿千瓦,新型储能实现了超过40倍的增长。
图6:2023-2026上半年全国新型储能装机规模
数据来源:国家能源局
制度层面,《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号)首次建立电网侧独立新型储能容量电价机制:对服务于电力系统安全运行、未参与配储的电网侧独立新型储能电站,各地可给予容量电价,容量电价水平以当地煤电容量电价标准为基础,根据顶峰能力按一定比例折算。
五、市场机制深化:电力市场化改革进入“价值发现”阶段
电力市场化改革从“建章立制”进入“价值发现”的实质性阶段——现货市场从试点走向正式运行,绿证价格梯度形成,市场开始真实反映环境价值和调节价值。
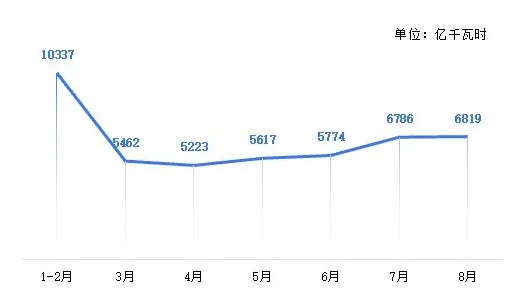
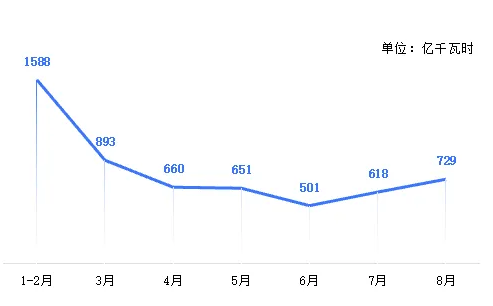
2026年1-8月,全国各电力交易机构累计完成交易电量51800亿千瓦时,同比增长19.2%。从交易品种看,中长期交易电量46173亿千瓦时,占市场交易电量比重约89.1%,继续发挥“压舱石”作用;现货交易电量5627亿千瓦时,在发现实时价格、调节供需方面作用日益显现。
图7:2026年1-8月全国电力市场中长期交易
数据来源:国家能源局
图8:2026年1-8月全国电力市场现货交易
数据来源:国家能源局
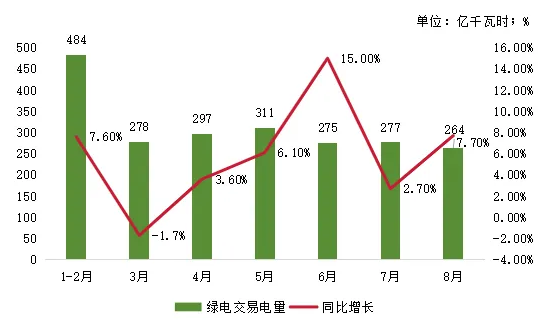
2026年1-8月,绿电交易电量2182亿千瓦时,同比增长6.1%。
图9:2026年1-8月绿电交易电量
数据来源:国家能源局
六、资源配置优化:跨省跨区输电通道加快建设
1.国家发展改革委、国家能源局:《新型能源体系建设“十五五”规划》(发改能源〔2026〕884号)
该规划明确“推动清洁能源基地外送输电通道建设,优化送端电源结构,提升通道输送能力、利用效率和清洁电量占比。加强华中-南方、华中-华东、华北-华东、华中-西北等地区间电网互济,提升互补互济能力4000万千瓦左右。巩固完善以区域同步电网为基础、区域间异步互联的全国电网主网架格局。”
2.国家能源局:《能源领域节能降碳行动计划(2026-2028年)》(国能发规划〔2026〕45号)
该文件明确:“发挥输电通道绿色资源优化配置作用。科学优化全国电力流向布局,有序推动“沙戈荒”、水风光一体化等清洁能源基地和跨省跨区输电通道规划建设。深挖输电通道外送潜力,持续优化运行方式,探索先进输电技术应用,稳步提升输电通道对清洁能源承载能力和输送比例,论证试点开展100%新能源外送输电工程。”
3.国家发展改革委、国家能源局《关于在云霄直流开展输电权市场化交易的通知》(发改体改〔2026〕734号)
该文件明确自2026年6月1日起,按照《云霄直流输电权市场化交易方案(暂行)》,以月度及以内交易起步,在云霄直流通道开展输电权市场化交易。国家电网公司、南方电网公司要进一步深化合作,依托输电权市场化交易充分挖掘输电通道潜力、提升通道利用效率,更好支撑网间互济互保和常态化交易需求,保障全国统一电力市场体系高效运行。
来源:国际能源网